


BPI
4,838.76K Arvustused
Rakenduse andmed
- Versioon
- 18.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- BANK OF THE PHILIPPINE ISLANDS (BPI)
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
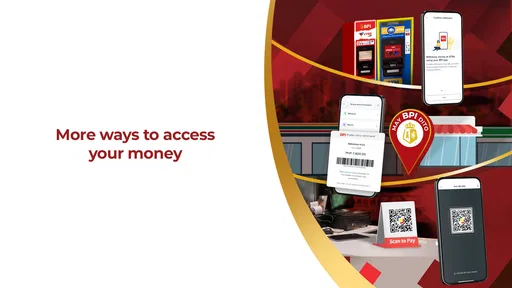
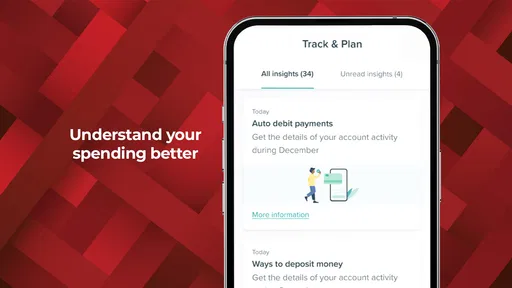
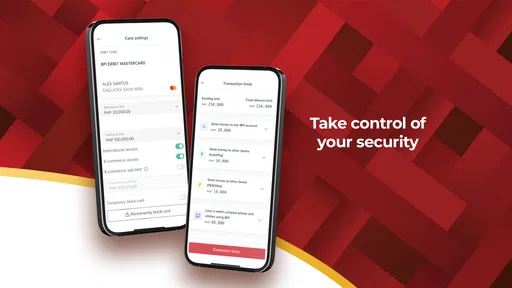
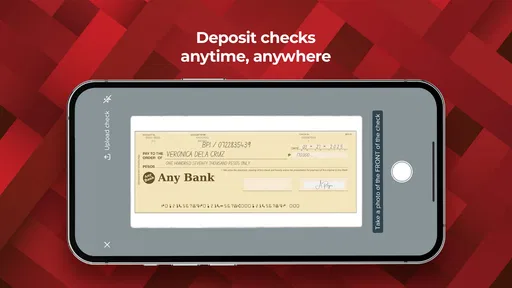
Kui pangandus peab toimima kiiresti ja ilma liigse paberimajanduseta, on BPI mobiilipanga rakendus mõeldud eelkõige igapäevaste rahaasjade ajamiseks telefonist. Mina vaataksin seda kui tööriista BPI klientidele, mitte kui üldist raharakendust, mida saab kasutada sõltumata pangast. Rakenduse taga on BANK OF THE PHILIPPINE ISLANDS (BPI) ning selle põhifookus on finantsasjade haldamine mobiilis.
Esimene mulje on praktiline: rakendus ei püüa olla eelarvemäng, investeerimisõpik ega sotsiaalne raharakendus. Selle väärtus tuleb sellest, et pangaga seotud toimingud on ühes kohas käepärast. Kui kasutan telefoni arvete, ülekannete või kontojäägi kontrollimiseks, on selline keskne lahendus mugavam kui iga asja jaoks eraldi veebilehele või pangakontorisse pöördumine.
Kuidas BPI sobib ühise majapidamise igapäevaellu
Ühises kodus ei tähenda “jagatud kasutus” tavaliselt seda, et kõik kasutavad sama pangakontot sama seadmega. Pigem on vaja koordineerida: üks inimene maksab arve, teine kontrollib, kas ülekanne jõudis kohale, ja mõlemad tahavad oma rahaasjadest ülevaadet. Siin on oluline eristada ühist majapidamist ja ühist kasutajakontot. BPI rakendus on pangakliendi isiklik tööriist ning mina ei soovitaks anda oma sisselogimisandmeid partnerile, lapsele ega pereliikmele lihtsalt mugavuse pärast.
Praktiline olukord võiks olla selline: kuu lõpus tuleb tasuda kodune arve, samal ajal on vaja kontrollida, kas igapäevakuludeks mõeldud kontol on piisavalt raha. Rakendus võimaldab mul pangatoimingutega tegeleda samas kohas, kuid majapidamise koostöö peab ikkagi põhinema selgel kokkuleppel. Enne makse kinnitamist tasub üle kontrollida saaja, summa ja konto, sest telefoni väike ekraan teeb kiirustamise lihtsaks.
Minu jaoks on üks kasulikumaid harjumusi avada rakendus enne suurema ostu või ülekande tegemist, mitte pärast. Nii saan kontrollida tegelikku rahalist olukorda ja vältida olukorda, kus üks pereliige eeldab, et raha on alles, samal ajal kui teine on juba sama konto kasutusele võtnud. Rakendus ei lahenda ise majapidamise kokkuleppeid, kuid see võib muuta kokkulepete järgimise lihtsamaks, kui kõik teavad, milline konto ja milline makse on parasjagu käsil.
Kui kodus kasutatakse ühte telefoni, muutub konto piiride hoidmine veel tähtsamaks. Mina lukustaksin telefoni alati ning väldiksin pangarakenduse avamist olukorras, kus teine inimene võib ekraanilt tundlikku infot näha. Ühe seadme jagamine võib tunduda mugav, kuid pangarakenduse puhul on isiklik seanss turvalisem kui “ava korraks minu eest” tüüpi kasutus.
Paigaldamine ja kasutaja piiride hoidmine
BPI on tasuta rakendus ning selle vanusemärgis on PEGI 3. See märgis ei tähenda, et rakendus oleks mõeldud lastele panganduse iseseisvaks kasutamiseks. Rahaasjade puhul loeb eelkõige see, kelle nimel konto on, kes vastutab kinnituste eest ja kelle telefonis rakendust kasutatakse. Lapse või teismelise puhul peaks täiskasvanu keskenduma õpetamisele ja järelevalvele, mitte lihtsalt oma pangarakenduse üleandmisele.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Paigaldamisel kontrolliksin kõigepealt, et telefon kasutaks vähemalt operatsioonisüsteemi versiooni 10. See on oluline praktiline piir: vanema seadmega ei tasu eeldada, et rakendus töötab ootuspäraselt või et seda saab üldse paigaldada. Samuti hoiaksin telefoni süsteemi ajakohasena, sest pangarakenduse kasutamine vananenud seadmes võib olla ebamugavam ja suurendada üldist turvariski.
Praegune versioon on 18.2, mis näitab, et rakendus on aktiivselt edasi arenenud. Mina ei käsitleks versiooninumbrit siiski kvaliteedigarantiina. Pärast uuendust tasub alati rahulikult kontrollida, kas sisselogimine, konto vaade ja tavapärased maksed toimivad samamoodi nagu varem. Kui rakenduse paigutus muutub, võib esimene tehing võtta veidi rohkem aega, mistõttu ei jätaks ma olulist arvet viimasele minutile.
Rakendus tuli välja 26. veebruaril 2023. See taust aitab mõista, et tegemist on mobiilipanganduse lahendusega, mida on aja jooksul edasi arendatud, mitte lihtsalt veebilehe väikese ekraaniga koopiaga. Esmakasutajana keskenduksin siiski oma vajadustele: kas saan sisse logida, leida enda jaoks olulise konto ja teha tavapärase kontrolli. Rakenduse vanus iseenesest ei ütle, kas konkreetne töövoog mulle sobib.
Seadistamise juures on mõistlik jagada rollid mõttes kolmeks: telefon kuulub konkreetsele inimesele, BPI konto kuulub konkreetsele kliendile ja makse kinnitamine on vastutustundlik tegevus. See lihtne jaotus aitab vältida kodus levinud viga, kus keegi annab oma seadme või sisselogimise teisele inimesele, sest “see on ju pereringis”. Usaldus peres on tähtis, kuid panganduses peab selle kõrval olema ka selge vastutus.
Esimene kasutuskord ilma liigse kiirustamiseta
Kui paigaldan pangarakenduse esimest korda, valin selleks hetke, mil mul pole vaja samal ajal arvet tähtajaks tasuda. Hoian oma tavapärase sisselogimisviisi meeles ja järgin rakenduses kuvatavaid samme, mitte ei hakka oletama, millist valikut peaksin järgmisena vajutama. Pangateenuses on rahulik algus väärtuslikum kui mõne minuti võitmine.
Esimeseks tähenduslikuks prooviks valiksin pigem konto ülevaatamise kui suure või ajakriitilise makse. Nii saan tutvuda paigutusega ja veenduda, et olen õige konto vaates, ilma et peaksin samal ajal muretsema suure tehingu pärast. Kui mõni silt või toiming jääb arusaamatuks, peatun enne kinnitamist. See on lihtne viis vältida eksimust, mida hiljem oleks keerulisem lahendada.
Kui rakendus küsib seadistamise käigus midagi, millest ma aru ei saa, ei täidaks ma seda pimesi ega jagaks oma ligipääsu kellegi teisega, et asi kiiremini tehtud saaks. Otsiksin selgitust BPI ametlikust abist või võtaksin pangaga ühendust. Esmakordsel kasutajal on täiesti mõistlik vajada veidi aega; oluline on mitte muuta ebakindlust hooletuks kinnitamiseks.
Koordineerimine ilma kontosid segamini ajamata
Rakenduse kasutamine ühises majapidamises töötab kõige paremini siis, kui inimesed lepivad kokku, millist infot jagatakse ja mida mitte. Näiteks võib partnerile öelda, et arve on tasutud, ilma et peaks jagama kogu konto sisu. Samamoodi võib pere eelarve jaoks kokku leppida kindla summa või maksepäeva, kuid pangarakenduse sisselogimisandmed peaksid jääma nendele, kellele need kuuluvad.
Minu soovitus on kasutada enne korduvat makset väikest kontrollrutiini. Vaatan, kas saaja nimi on õige, kas summa vastab kokkuleppele ja kas makse kuupäev on sobiv. Kui mitu inimest korraldavad koduseid rahaasju vaheldumisi, tasub pärast makset jätta endale eraldi märge näiteks pere ühisesse märkmerakendusse. Nii ei pea järgmine inimene BPI rakendust avama ainult selleks, et arvata, kas toiming on juba tehtud.
See töövoog on eriti kasulik paaridele, kes jagavad kulusid, kuid hoiavad kontod eraldi. Rakendus annab kummalegi oma pangavaate, samal ajal kui arveid saab koordineerida väljaspool pangarakendust. See on minu hinnangul parem kui ühe konto parooli jagamine, sest eraldi kasutamine vähendab segadust selle üle, kes mida kinnitas.
Teine konkreetne kasutusviis puudutab eaka pereliikme abistamist. Kui ta ei tunne end mobiilipanganduses kindlalt, võib pereliige juhendada telefoni kõrval istudes, kuid peaks laskma kontoomanikul endal sisse logida ja kinnitada. Nii jääb kontroll õige inimese kätte. Kui abistaja teeb kõik ise, võib kontoomanik küll ühe toimingu tehtud saada, kuid ei pruugi hiljem aru saada, mis kontol toimus.
Samuti ei kasutaks ma avalikku või võõrast seadet pangatoiminguteks. Ühise koduse tahvelarvuti puhul tuleb eriti hoolikalt vaadata, kas seanss suletakse pärast kasutamist ja kas ekraanile ei jää kontoandmeid. Mugavus ei tohiks tulla isikliku pangainfo arvelt.
Vanus, usaldus ja pere õpetamine
PEGI 3 märgis muudab rakenduse vanuse poolest laiale kasutajaskonnale sobivaks, kuid pangatehingu mõistmine on eraldi küsimus. Laps võib osata rakendust avada, kuid see ei tähenda, et ta peaks saama teha ülekandeid või nägema täiskasvanu kontoandmeid. Mina kasutaksin BPI-d lapsega pigem õppevestluse taustal: räägiksin, miks kontojääki kontrollitakse, kuidas saaja andmeid üle vaadatakse ja miks kinnituskoodi ei jagata.
Teismelise puhul võib praktiline õppimine olla kasulik, kuid ainult tema enda sobiva pangalahenduse ja täiskasvanu kokkulepitud järelevalve kaudu. BPI rakendus ei peaks muutuma pere ühiseks “õppekontoks”, kui see tähendab kellegi teise isikliku konto avamist noorele. Pangarakenduse kasutusõigus ei ole sama mis õigus teise inimese rahaasju vaadata.
Usalduse teema tuleb esile ka paarisuhtes. Mõni paar tahab täielikku läbipaistvust, teine hoiab rahaasjad osaliselt eraldi. Mõlemad mudelid võivad toimida, kuid rakendus ise ei tohiks sundida ühte mudelit teise asemel. Mina eelistaksin kokku leppida, millised kodukulud on ühised, millal makseid tehakse ja kuidas neist teada antakse. Konto täielik ligipääs teisele inimesele ei ole ainus viis koostööks.
Kui pereliige unustab sageli, kas makse sai tehtud, aitavad rohkem kindlad rutiinid kui pidev rakenduse kontrollimine. Näiteks võib kodus olla üks ühine arvete nimekiri, kus märgitakse kuupäev ja vastutaja. BPI jääb siis kinnitamise ja kontrollimise tööriistaks, mitte kogu pere korralduskalendriks. See vähendab ka olukorda, kus mitu inimest teevad sama makse kogemata.
Milline on kasutuskogemus võrreldes tavapäraste alternatiividega?
Võrreldes pangakontori külastamisega annab mobiilirakendus mulle suurema paindlikkuse: saan rahaasju ajada siis, kui telefon on käepärast. Võrreldes arvutis avatud internetipangaga on telefon mugavam kiireks kontrolliks, kuid pikemate toimingute puhul võib suurem ekraan olla rahulikum. Kui pean korraga võrdlema mitut kontot, dokumenti või eelarverida, eelistaksin sageli arvutit.
Võrreldes eraldiseisva eelarverakendusega on BPI tugevam seal, kus on vaja pangaga seotud toimingut teha. Eelarverakendus võib olla parem kulude kategoriseerimiseks või pere ühise eelarve visualiseerimiseks, kuid see ei asenda panga enda rakendust konto ja tehingute kontrollimisel. Mina ei ootaks BPI-lt, et see lahendaks kogu majapidamise finantsplaneerimise.
Võrreldes SMS-teavituste või paberkviitungitega on mobiilne kontroll kiirem, kuid telefoni kaotamise või jagamise korral muutub seadme turvalisus väga oluliseks. Samuti võib rakendus olla kehvem valik inimesele, kes ei usalda nutiseadmeid või kelle telefon on vana ja aeglane. Sellisel juhul võib veebipank või pangakontor olla mugavam, isegi kui need tunduvad vähem moodsad.
Rakendus sobib kõige paremini inimesele, kes on BPI klient, kasutab nutitelefoni igapäevaselt ja tahab oma pangatoiminguid ise korraldada. See ei ole minu esimene soovitus inimesele, kes otsib pere ühise eelarve rakendust, lapsele mõeldud rahahariduse tööriista või mitme panga kontode koondvaadet. Selle tugevus on BPI mobiilipangandus, mitte kogu majapidamise finantselu asendamine.
Usaldusväärsus, ulatus ja praktilised piirangud
Rakenduse keskmine hinne on 4,8 ning seda on hinnanud umbes 349 tuhat kasutajat. BPI rakendust on paigaldatud üle kümne miljoni korra, mis annab mulle märku, et tegemist ei ole väikese nišilahendusega. Samas ei tõesta suur kasutajaskond, et iga inimene saab sama kogemuse. Telefon, ühendus, kasutusharjumused ja vajadused mõjutavad seda, kui mugav rakendus päriselt tundub.
Arvustuste suur hulk võib anda üldise kindlustunde, kuid mina ei otsustaks ainult hinde järgi. Pangarakenduse puhul on tähtsam, kas see sobib minu seadmega, kas saan oma tavapärased toimingud arusaadavalt tehtud ja kas olen valmis oma telefoni turvaliselt hoidma. Kõrge hinnang on positiivne märk, mitte põhjus kontrollrutiinidest loobumiseks.
Üks võimalik hõõrdumine on see, et mobiilne kasutus eeldab harjumist. Kui inimene teeb pangatoiminguid harva, võib iga sisselogimine tunduda suurema sammuna kui pangakontoris tuttava töötajaga rääkimine. Samuti võib kiire telefonikasutus soodustada tähelepanematust. Mina lahendaksin selle nii, et olulised maksed teen rahulikus kohas ja jätan enne kinnitamist mõne sekundi andmete ülevaatamiseks.
Teine piirang on pere kasutusloogika. Üks rakendus ei muuda eri kontosid automaatselt üheks ühiskontoks ega loo iseenesest õiglast kulude jagamist. Kui majapidamises on keerulisemad rahaasjad, näiteks mitu sissetulekut, erinevad kohustused ja ühised säästmiseesmärgid, vajab pere lisaks rakendusele oma süsteemi. Selleks võib olla tabel, ühine märkmik või eraldi eelarverakendus.
Kui telefon läheb kaduma, ei tohiks esimene mõte olla ainult uue seadme ostmine. Mina hoiaksin enne sellist olukorda meeles, millised sammud on vajalikud konto kaitsmiseks, ja ei jätaks pangarakendust avatud seansina teistele nähtavaks. Konkreetsete turvatoimingute puhul järgiksin BPI enda juhiseid, sest need võivad sõltuda konto ja seadme olukorrast.
Millal valida mõni muu lahendus?
Kui sinu peamine eesmärk on näha eri pankade kontosid ühel ekraanil või jagada detailset pere-eelarvet, ei eeldaks ma, et BPI täidab selle rolli. Sel juhul võib eraldi eelarvevahend sobida paremini, samal ajal kui pangarakendus jääb konkreetse BPI konto toimingute jaoks. Nende tööriistade kõrvuti kasutamine võib olla praktilisem kui ühelt rakenduselt kõige ootamine.
Ka inimene, kes teeb digitaalseid toiminguid harva või kelle telefon ei vasta süsteeminõuetele, võib eelistada arvutit või pangakontorit. See ei tähenda, et mobiilipank oleks halb valik; lihtsalt mugavus sõltub sellest, kas seade ja kasutaja harjumused toetavad seda. Enne olulise asja ajamist tasub proovida tavapärast kontovaadet ajal, mil kiiret pole.
Kui vajad esmajoones pere rahaasjade arutamiseks ühist tööpinda, tasub leppida kokku eraldi viis, kuidas makseid ja vastutajaid kirja panna. BPI võib seejärel jääda isiklikuks pangatööriistaks, mitte muutuda kõigi koduste kokkulepete ainsaks kohaks. Selline jaotus teeb selgemaks, millist infot jagate ning kelle ülesanne on makse päriselt kinnitada.
Minu hinnang BPI-le koduses kasutuses
BPI mobiilipanga rakendus on minu arvates hea valik BPI kliendile, kes tahab kontot ja igapäevaseid pangatoiminguid telefonist hallata. Selle tasuta kasutamine, lai levik ja kõrge keskmine hinne teevad sellest lihtsa lähtekoha, kuid tegelik väärtus tuleb ikkagi sellest, kas rakendus sobib sinu pangaharjumustega.
Ühises majapidamises soovitan seda kasutada isiklikult, mitte ühe pere ühise sisselogimisena. Koordineerige arveid ja kulusid, kuid hoidke kontod, seadmed ja kinnitused selgete piiridega. Lapse või eaka pereliikme abistamisel juhendage pigem kõrval olles, mitte ärge andke oma ligipääsu üle.
Minu lõplik soovitus on seega üsna konkreetne: vali BPI, kui oled selle panga klient ja hindad mobiilset ligipääsu omaenda rahaasjadele. Mõtle alternatiivile, kui vajad põhjalikku pere-eelarvet, mitme panga koondvaadet või suure ekraaniga töövoogu. Kõige paremini töötab see rakendus siis, kui see jääb sinu isiklikuks pangatööriistaks, samal ajal kui pere koostöö toimub selgete kokkulepete kaudu.
Plussid
- Selge ülevaade BPI-ga seotud finantsinfost ja näitajatest.
- Rakendus aitab olulisi majandusandmeid mugavalt ühes kohas jälgida.
- Lihtne kasutajaliides sobib ka algajatele.
- Võimalik kiiresti kontrollida värskemaid finantsuudiseid ja teateid.
- Kasulik tööriist BPI arengute ja turuolukorra jälgimiseks.
Miinused
- Kõik funktsioonid ei pruugi olla tasuta kasutatavad.
- Andmete värskendamise sagedus võib eri jaotistes erineda.
- Rakendus võib vajada stabiilset internetiühendust.
- Finantsterminid võivad olla uuele kasutajale raskesti mõistetavad.
- Privaatsuse tagamiseks tuleks enne kasutamist üle vaadata rakenduse õigused.
Korduma kippuvad küsimused: BPI
Mis on BPI ja milleks seda rakendust kasutatakse?
BPI on rakendus, mille täpne otstarve sõltub konkreetsest arendajast ja kasutusvaldkonnast, sest sama nime võivad kasutada mitu erinevat teenust. Enne allalaadimist tasub kontrollida rakenduse ametlikku kirjeldust, arendaja nime, kasutajate hinnanguid ning seda, kas tegemist on panga-, haridus-, tervise- või mõne muu rakendusega. Nii väldid vale rakenduse paigaldamist.
Kas BPI on Androidi ja iOS-i seadmetes tasuta kasutatav?
BPI allalaadimine võib olla tasuta, kuid mõned funktsioonid või teenused võivad nõuda konto loomist, tellimust, makset või asutuse antud juurdepääsu. Enne installimist kontrolli Google Play poes või App Store’is rakenduse hinnateavet, rakendusesiseseid oste ja tellimistingimusi. Samuti tasub üle vaadata, kas tasuta versioon sisaldab kõiki vajalikke võimalusi või on see piiratud.
Milliseid õigusi ja isikuandmeid BPI kasutamiseks vajab?
Rakenduse nõutavad õigused sõltuvad selle funktsioonidest. BPI võib küsida näiteks internetiühenduse, teavituste, kaamera, asukoha või failide kasutamise luba, kuid kõik õigused ei pruugi olla hädavajalikud. Enne nõustumist vaata rakenduse privaatsustingimusi ja Androidi või iOS-i õiguste loendit. Kui rakendus küsib eesmärgiga võrreldes liigseid andmeid, tasub olla ettevaatlik.
Kas BPI kasutamiseks on vaja kontot või internetiühendust?
Paljud BPI funktsioonid võivad eeldada kasutajakonto loomist, sisselogimist või organisatsiooni väljastatud kasutajaõigusi. Samuti võib rakendus vajada püsivat internetiühendust andmete sünkroonimiseks, autentimiseks ja teavituste kuvamiseks. Mõni osa võib töötada piiratud ulatuses ka võrguühenduseta, kuid seda ei tasu eeldada. Kontrolli rakenduse kirjeldusest, millised funktsioonid on ilma internetita saadaval.
Kas BPI on turvaline ja mida teha probleemide korral?
BPI turvalisus sõltub arendaja usaldusväärsusest, rakenduse uuendustest, kasutatavast sisselogimisest ja sellest, kuidas sinu andmeid töödeldakse. Laadi rakendus alla ainult ametlikust Google Play poest või App Store’ist ning väldi tundmatuid APK-faile ja mitteametlikke allalaadimislehti. Probleemide korral uuenda rakendus, kontrolli ühendust ja pöördu arendaja ametliku toe poole.


